


Servicios en Aguadilla – Consultas virtuales disponibles
Planificación para residentes de Aguadilla, diseñada en torno a tus metas
Con profundas raíces en la aviación y el servicio federal, Aguadilla tiene más participantes de FERS y TSP que la mayoría; construimos la planificación en torno a esa realidad, y no a una plantilla genérica.
Nuestros servicios principales
¿Cómo podemos ayudar a los clientes de Aguadilla?
A quién servimos
Muchos empleados federales y profesionales de Aguadilla enfrentan retos
Con una larga presencia federal y de aviación, el noroeste tiene una necesidad de planificación particular en la que la mayoría de los asesores de fuera de la región no se especializan.

Familias y profesionales
Ayudamos a profesionales y a familias a planificar su retiro, proteger sus activos y prepararse para metas financieras importantes, incluyendo a muchos empleados federales actuales y retirados de la zona.

Empleados federales y del gobierno
Los participantes de FERS y TSP de la región se benefician de una planificación que trata los beneficios de retiro federales y las reglas contributivas de Puerto Rico como decisiones conectadas, y no separadas.

Dueños de negocios y trabajadores por cuenta propia
Los dueños de pequeños negocios de la zona necesitan estrategias de retiro, contributivas y de seguros coordinadas entre sí; ayudamos a construir esa estructura desde cero.
Conoce a tu asesor
Orientación con credenciales para el noroeste
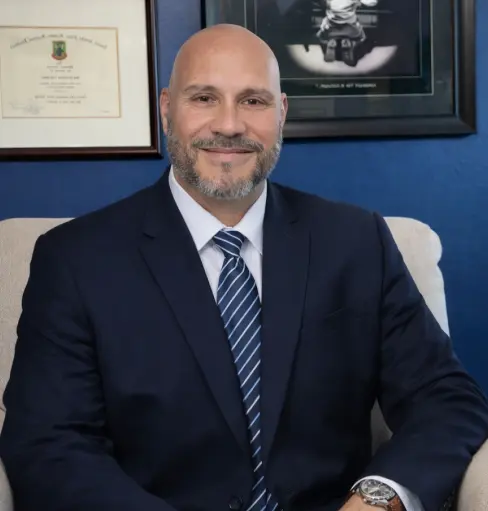
Juan L. Aquino
MBA, CPFC®, FRC℠ — Especialista en Planificación Financiera y Contributiva
La comunidad de aviación y de servicio federal de Aguadilla trae preguntas sobre FERS y TSP a la mesa, y Juan las trata junto con las reglas contributivas de Puerto Rico como un solo plan. Puede reunirse con los clientes por teléfono o por video, ya que nuestra única oficina queda en San Juan, y recibe con gusto las visitas allí. La orientación se entrega con claridad, sin presión y sin garantías de rendimiento.
Preguntas frecuentes

