


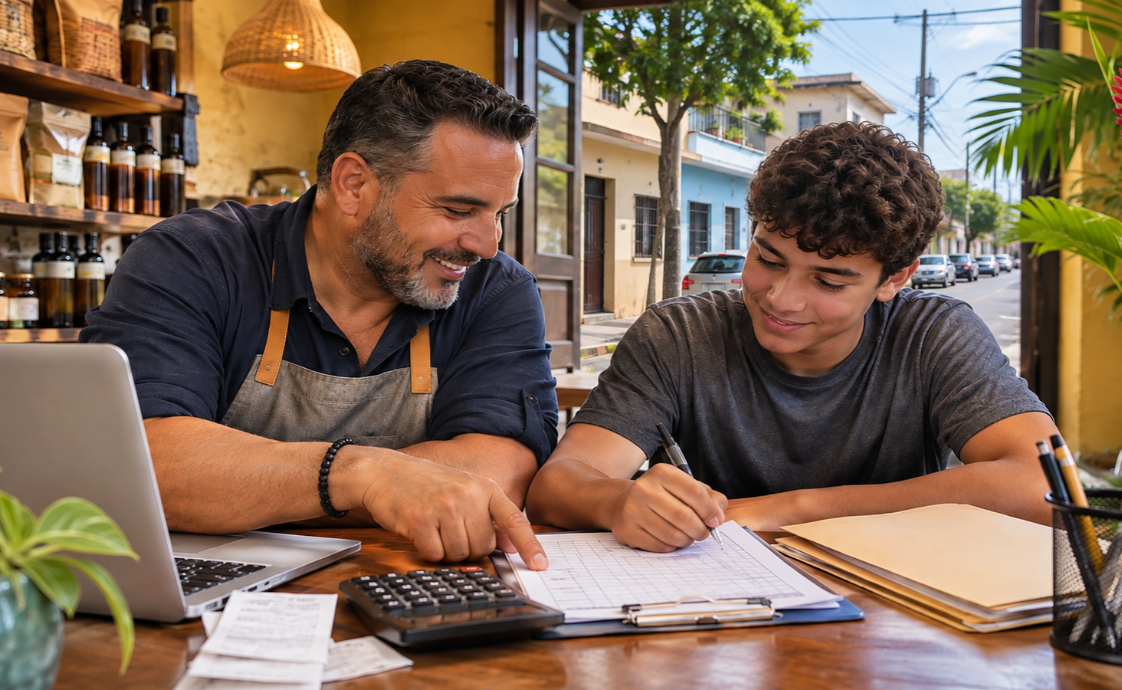
La mayoría de los dueños de negocio ya involucra a sus hijos en el negocio, aunque sea de manera informal. Un adolescente contesta mensajes, organiza el almacén o ayuda en la caja durante un fin de semana ocupado. En algún momento surge la pregunta: ¿se podría hacer formalmente, con un cheque de nómina, y ayudaría eso con las contribuciones de la familia?
La respuesta a veces es sí, pero no de forma automática. Emplear a un hijo puede reducir el ingreso tributable del negocio y a la vez darle a un joven experiencia de trabajo real y su primer cheque. También puede crear problemas si el trabajo no es real, si el pago no es razonable o si se ignoran las reglas de Puerto Rico para menores. Una estrategia que suena sencilla en las redes sociales tiene en la Isla más piezas de las que admiten la mayoría de las publicaciones.
Esta guía recorre el tema en cinco pasos: verificar lo que permite la ley, hacer que el trabajo sea real, entender los números contributivos, cubrir el riesgo y los documentos, y poner a trabajar las ganancias. Un ejemplo usa la tabla de tasas de 2025 de Hacienda, la más reciente de año completo en sus instrucciones publicadas. Los ejemplos son hipotéticos.
Por qué esta estrategia merece una mirada cuidadosa
Antes de la mecánica, conviene ver de dónde viene la idea y por qué los consejos genéricos pueden confundir a los dueños en Puerto Rico.
Qué la distingue de otras deducciones
La mayoría de las deducciones le reembolsan un gasto. Esta es distinta porque el dinero se queda en la familia, pero solo funciona cuando el arreglo se ve como lo que es: un patrono que le paga a un empleado por trabajo real. El Código de Rentas Internas de Puerto Rico permite deducir gastos ordinarios y necesarios del negocio, lo que incluye pago razonable por servicios realmente prestados. Dos palabras de esa frase cargan el peso: razonable y realmente.
Si su hijo hace el trabajo y usted paga una tarifa justa, el salario puede ser un gasto legítimo del negocio. Si el cheque es un regalo disfrazado de nómina, no lo es, y quien revise la diferencia la verá rápido.
Por qué el consejo del continente no encaja del todo
Muchos artículos en línea suponen una deducción estándar federal, que permite que un hijo gane cierta cantidad libre de contribuciones. Puerto Rico no funciona así. El resumen contributivo de PwC, revisado por última vez en agosto de 2026, indica que en Puerto Rico no hay deducción estándar. En su lugar, los individuos usan exenciones: $3,500 para una persona soltera y $2,500 por dependiente, según las instrucciones del año contributivo 2025. La tabla de tasas de Puerto Rico también comienza con un tramo de 0% sobre ingreso neto tributable hasta $9,000.
El mercado laboral añade contexto. El Departamento del Trabajo y Recursos Humanos informó en su comunicado de julio de 2026 que la participación laboral llegó a 45.2% en junio de 2026, con 1,164,000 personas empleadas y 5.8% de desempleo. La primera experiencia de trabajo vale mucho en la Isla, y un negocio familiar es de los pocos lugares donde un adolescente puede obtenerla con supervisión.
Read Also: ¿50+ en PR? Por Qué Tu Catch-Up del 401(k) Es Solo $1,500
Paso uno: Verifique si la ley lo permite
Las reglas contributivas no están por encima de las reglas laborales. Antes de pensar en deducciones, confirme que el arreglo es legal para la edad de su hijo.
Qué dice la ley de empleo de menores de Puerto Rico
La Ley Núm. 230 de 1942, Ley de Empleo de Menores, rige esta área. La compilación no oficial que publica el Departamento del Trabajo y Recursos Humanos muestra los puntos principales, y algunos conviene conocerlos antes de empezar.
- En general, un menor se considera empleable desde los 16 años, con reglas limitadas para los de 14 y 15 años fuera del horario escolar y en vacaciones.
- El patrono debe conservar un certificado de empleo o permiso especial por cada menor de 14 a 17 años y mantener una lista visible de esos menores.
- Los menores de 14 y 15 años no pueden trabajar antes de las 8:00 a.m. ni después de las 6:00 p.m., y la escuela más el trabajo no pueden exceder de ocho horas al día.
- Los menores de 16 y 17 años no pueden trabajar antes de las 6:00 a.m. ni después de las 10:00 p.m.
- Ambos grupos tienen un límite de 8 horas al día, 40 horas a la semana y 6 días a la semana, con una hora de almuerzo después de cuatro horas corridas.
- Ciertas ocupaciones, como trabajar en establecimientos que sirven bebidas alcohólicas, están prohibidas para los menores más jóvenes.
La compilación que revisamos no incluía una excepción para negocios familiares. No suponga que emplear a su propio hijo lo exime de estos requisitos, y confirme el texto vigente con el Departamento.
Permisos, prueba de edad y horario publicado
La ley pide documentos. Obtener el certificado generalmente requiere una declaración del patrono, prueba de edad, un certificado médico y un récord escolar, y el menor debe presentarse acompañado de un padre o encargado. El patrono también debe publicar el horario de trabajo del menor. Hay penalidades por las violaciones, que comienzan con multas por la primera infracción y aumentan en las siguientes.
Nada de esto es difícil si empieza temprano. Pero significa que «mi hijo va a ayudar el sábado y le pago en efectivo» no es un plan. Es un riesgo.
¿Y los niños menores de 14 años?
La compilación que revisamos trata el trabajo de menores de 14 años de forma muy limitada. Enumera excepciones puntuales, como ciertas actividades agrícolas o de ventas ambulantes fuera del horario escolar, que tienen sus propias restricciones. Para una oficina, un taller o un restaurante típico, un niño menor de 14 años no es candidato a la nómina. Si su hijo más joven quiere ayudar, trátelo como participación familiar y aprendizaje, no como empleo, y no reclame una deducción de salario por ello. En caso de duda, consulte al Departamento del Trabajo y Recursos Humanos antes de que el menor comience.
Paso dos: Haga que el trabajo sea real
La deducción depende de que el trabajo sea genuino. En esta parte de la estrategia es donde los dueños más recortan camino, y donde más importa el rastro en papel.
Ajuste las tareas a la edad y la capacidad
Piense en lo que su hijo realmente puede hacer. Un joven de 16 años puede encargarse de archivar, contar inventario, programar redes sociales, atender clientes en lo básico, limpiar, entrar datos y hacer entregas dentro de los límites legales. Uno de 14 años, donde se permita, debe tener trabajo más liviano fuera del horario escolar. Evite tareas inseguras, que choquen con la escuela o que no le asignaría a un empleado de afuera.
Una prueba útil es preguntarse si contrataría a otra persona para esta tarea y le pagaría algo similar. Si la respuesta es sí, probablemente está en terreno firme.
Pague un salario razonable y documéntelo
Razonable significa que el pago refleja lo que le pagaría a un empleado que no es familiar por el mismo trabajo. No más. No menos de lo que permiten las reglas de salario mínimo. Conserve récords que contesten las preguntas obvias.
- Una descripción escrita breve del puesto con las tareas del hijo.
- Una hoja de tiempo con fechas, horas y lo que se hizo.
- Pago por cheque o depósito directo a la cuenta propia del hijo, con una frecuencia regular.
- Récords de nómina que muestren la retención, si aplica alguna.
- El certificado de empleo o permiso que exige la edad del hijo.
Si alguien pregunta qué hace su hijo, los récords deben contestar por usted.
Paso tres: Entienda los números contributivos
Ahora viene la parte que hace atractiva la estrategia. Hay tres piezas en movimiento: su deducción, la contribución sobre ingresos de su hijo y las contribuciones de nómina. La estructura del negocio cambia el resultado, y por eso esto pertenece a su planificación de contribuciones sobre ingresos en Puerto Rico más amplia y no a un atajo de redes sociales.
Su deducción, la contribución de ellos y las contribuciones de nómina
Para el negocio, el salario pagado a su hijo es un gasto deducible si cumple el estándar de pago razonable. Para el hijo, el salario es ingreso, tributado en la misma tabla gradual que cualquier otra persona. Las instrucciones de individuos de Hacienda para el año contributivo 2025 muestran 0% sobre ingreso neto tributable hasta $9,000, 7% de $9,000 a $25,000 y tasas más altas por encima. Para un adolescente con un trabajo a tiempo parcial, gran parte del ingreso puede caer en el tramo de 0%.
Las contribuciones de nómina dependen de la estructura. Según la guía del IRS sobre empleados familiares, los pagos por servicios de un hijo menor de 18 años que trabaja para un padre en un negocio de propietario único, o en una sociedad en la que cada socio es padre del menor, no están sujetos a las contribuciones de Seguro Social y Medicare. La contribución federal por desempleo no aplica hasta que el hijo cumple 21 años. Si el negocio es una corporación, o una sociedad con otros socios, esas exenciones no aplican y las contribuciones de nómina se deben sin importar la edad.
Un ejemplo: Carlos y Ana
Carlos es dueño de una pequeña imprenta en Bayamón como propietario único, con ingresos del negocio que colocan parte de su ingreso en el tramo más alto de Hacienda, de 33%, que comienza sobre $61,500 de ingreso neto tributable. Su hija Ana, de 16 años, trabaja 400 horas durante el año, incluyendo veranos y fines de semana, a $15 la hora, es decir, $6,000.
Si el trabajo es real y la tarifa es razonable, Carlos deduce $6,000. A una tasa marginal de 33%, eso reduce su contribución sobre ingresos de Puerto Rico en unos $1,980. Los $6,000 de Ana caen dentro del tramo de 0%, así que su contribución regular sobre ingresos sobre ese salario es cero en este ejemplo, antes de cualquier otro ingreso que tenga. Como Carlos es propietario único y Ana es menor de 18 años, no aplica Seguro Social ni Medicare a su pago.
Ahora cambie un dato. Suponga que la imprenta fuera una corporación. Seguro Social y Medicare aplicarían a 7.65% para el patrono y 7.65% para la empleada. Sobre $6,000, eso son $459 del negocio y $459 retenidos a Ana. El beneficio neto de la familia baja de unos $1,980 a cerca de $1,060, por el costo adicional del patrono y la retención de Ana.
Ambas versiones son positivas. Pero los números muestran por qué importa la estructura, y por qué debe correrlos antes de empezar.
Una advertencia sobre los dependientes
No suponga que los ingresos de un hijo dejan intacta la exención por dependiente. La exención por dependiente es $2,500 según las instrucciones de 2025, y que su hijo siga cualificando depende de las reglas de dependencia, del sustento y de otros hechos. Pida a su profesional contributivo que lo pruebe con sus números reales. Perder una exención de $2,500 puede compensar parte de la deducción en algunas situaciones. Las tasas y las exenciones también pueden cambiar si los legisladores aprueban una reforma contributiva, así que verifique las cifras antes de empezar.
Paso cuatro: Cubra el riesgo y los documentos
Cuando el dinero funciona, la administración también tiene que funcionar. Aquí es donde un negocio pequeño puede cometer errores evitables.
Seguros y compensación por accidentes del trabajo
Emplear a un menor es emplear a una persona, y las obligaciones habituales forman parte del cuadro. En general, los patronos en Puerto Rico deben tener cobertura de compensación por accidentes del trabajo a través de la Corporación del Fondo del Seguro del Estado. Pregunte a su asesor de seguros si esa cobertura aplica a un familiar en la estructura de su negocio y cómo, y confirme que su póliza de responsabilidad no excluye a menores. Un buen manejo de riesgos en Puerto Rico empieza con estas preguntas, porque una lesión a un empleado adolescente es justo el tipo de reclamación que un negocio pequeño no quiere enfrentar con una póliza incierta.
Recuerde también que las reglas de seguridad para menores son más estrictas que para los adultos, así que revise la lista de tareas prohibidas para su tipo de negocio.
Inscripción en nómina y formularios de fin de año
Ponga a su hijo en la nómina como a cualquier empleado. Eso implica recoger los formularios contributivos requeridos, retener cuando corresponda, pagar según el calendario y entregar la declaración de salarios de fin de año al hijo y a Hacienda. Su proveedor de nómina o su contable sabrá qué formularios aplican a su estructura. Saltarse la nómina y pagar «por debajo de la mesa» elimina el rastro en papel que respalda la deducción, así que anula el propósito.
Si su contable no ha revisado su sistema de nómina recientemente, este es un buen momento para pedirlo. Añadir un empleado, aunque sea un familiar a tiempo parcial, es un momento natural para revisar todo el sistema.
Guarde los récords donde pueda encontrarlos
Una estrategia como esta es tan fuerte como su expediente. Mantenga una carpeta, en papel o digital, por cada año. Debe incluir la descripción del puesto, el certificado de empleo, las hojas de tiempo firmadas, los récords de pago, la declaración de salarios de fin de año y una nota breve que explique cómo fijó la tarifa por hora. Si surgen preguntas años después, agradecerá tenerlo todo en un solo lugar. Pregunte a su contable por cuánto tiempo debe guardar los récords de nómina según su tipo de negocio, porque los períodos de retención pueden variar por agencia y propósito.
Trate la carpeta como parte de los libros regulares del negocio, no como un proyecto especial. Mientras más rutinario se vea el arreglo, más creíble es.
Paso cinco: Ponga a trabajar las ganancias
La estrategia no termina con el cheque. Lo que su hijo haga con el dinero puede valer tanto como el ahorro contributivo.
Enseñe y ahorre
Muchas familias usan los primeros cheques como lección de presupuesto. Una división sencilla funciona bien: una parte para gastar, otra para ahorrar y otra para una meta a largo plazo. Un fondo universitario en Puerto Rico es un destino natural para parte del dinero, ya sea mediante una cuenta educativa dedicada u otro vehículo de ahorro. Pregunte a su asesor qué encaja con sus metas y cómo pueden interactuar las ganancias con otras cuentas.
Un adolescente que ve un cheque, un talonario y un balance de ahorro aprende algo que ningún libro de texto entrega. Ese beneficio es difícil de poner en una planilla, y puede ser el más duradero.
Read Also: Establecer un Plan de Retiro para 2026: Tu Lista de Cotejo
Errores que debe evitar
La mayoría de los problemas con esta estrategia viene de la misma lista corta.
Los errores comunes
Repáselos antes de añadir a su hijo a la nómina.
- Pagar por trabajo que el hijo no hizo, o pagar mucho más que la tarifa de mercado.
- Ignorar las reglas de empleo de menores sobre edad, horas y permisos.
- Pagar en efectivo sin récords de nómina ni hojas de tiempo.
- Suponer que aplica la exención de Seguro Social cuando el negocio es una corporación.
- Olvidar probar el efecto sobre la exención por dependiente.
- Tratarlo como un truco de una sola vez en lugar de un arreglo documentado y repetible.
Cuándo llamar a un profesional
Como la respuesta cambia con su estructura, la edad de su hijo y sus ingresos, este es un buen tema para repasar con un asesor de planificación contributiva en Puerto Rico antes de empezar. Lleve su última planilla, los detalles de la entidad de su negocio y un bosquejo del puesto. Una reunión corta puede mostrar si la estrategia encaja y cómo documentarla. Es también un buen momento para mirar el cuadro completo, porque la planificación financiera para dueños de negocio en Puerto Rico conecta el negocio, la familia y las metas a largo plazo.
Conclusión
Emplear a sus hijos puede ser una parte legítima y útil de un negocio familiar, siempre que el trabajo sea real, el pago sea razonable, se sigan las reglas laborales para menores y los números contributivos se verifiquen contra su estructura. Bien hecho, ofrece un beneficio contributivo modesto, experiencia laboral temprana y un momento de enseñanza para la próxima generación.
Los números de nuestro ejemplo muestran la promesa y el límite. Una deducción de $6,000 produjo ahorros de unos $1,980 para un propietario único y de cerca de $1,060 para una corporación. Son resultados que valen la pena, pero dependen de hechos que varían de una familia a otra. Por eso la documentación y la revisión profesional importan más que el titular.
Disclaimer: Este artículo es solo para fines educativos y no constituye asesoría individualizada contributiva, legal, de inversión o financiera. Las reglas contributivas y laborales cambian y dependen de los hechos de cada caso. Los ejemplos son hipotéticos y usan las tasas de 2025 de Hacienda. Confirme las reglas vigentes de Puerto Rico con un profesional contributivo o legal con licencia antes de actuar.


Leave A Comment