


Servicios en Humacao – Consultas virtuales disponibles
Planificación para residentes de Humacao, diseñada en torno a tus metas
Desde Palmas del Mar hasta el pueblo, los profesionales, trabajadores por cuenta propia, empleados federales y dueños de negocios de Humacao reciben la misma planificación coordinada que en el área metropolitana, sin tener que hacer el viaje.
Nuestros servicios principales
¿Cómo podemos ayudar a los clientes de Humacao?
A quién servimos
Muchas familias y empleados federales de Humacao enfrentan retos
A lo largo de la costa este, las familias, los trabajadores por cuenta propia, los empleados federales y los dueños de pequeños negocios muchas veces quedan en segundo plano para la mayoría de los asesores; nosotros no hacemos eso.

Familias y profesionales
Ayudamos a profesionales y a familias a planificar su retiro, proteger sus activos y prepararse para metas importantes, dondequiera que llames hogar a lo largo de la costa este.

Empleados federales y del gobierno
Los empleados federales y del gobierno de la zona se benefician de una planificación que conecta FERS, TSP y los beneficios de retiro con las reglas contributivas de Puerto Rico en un solo enfoque coordinado.

Dueños de negocios y trabajadores por cuenta propia
Los dueños de pequeños negocios de la costa este necesitan que el retiro, las contribuciones y los seguros trabajen juntos; ayudamos a construir esa coordinación en lugar de dejarla al azar.
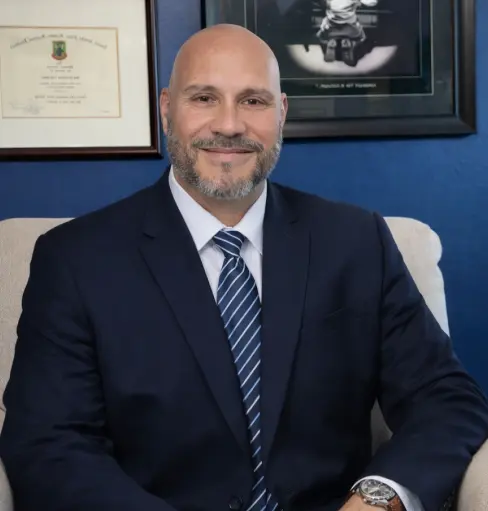
Conoce a tu asesor
Orientación con credenciales para la costa este
Juan L. Aquino
MBA, CPFC®, FRC℠ — Especialista en Planificación Financiera y Contributiva
Desde Palmas del Mar hasta el centro del pueblo, los clientes de Humacao pueden trabajar con Juan sin cruzar la isla. Las sesiones se ofrecen por teléfono o por video, con reuniones en persona en nuestra oficina de San Juan cuando las quieras. Él conecta las reglas contributivas de Puerto Rico, los beneficios federales y las decisiones de seguros en un plan explicado en lenguaje cotidiano, libre de presión y de promesas de rendimiento.
Preguntas frecuentes

