


Servicios en Guayama – Consultas virtuales disponibles
Planificación para residentes de Guayama, diseñada en torno a tus metas
La fuerza laboral manufacturera y del sector energético de Guayama necesita una planificación financiera construida en torno a sueldos reales y paquetes de beneficios reales, y no a una oferta que sirva para todo el mundo.
Nuestros servicios principales
¿Cómo podemos ayudar a los clientes de Guayama?
A quién servimos
Muchos profesionales y dueños de negocios de Guayama enfrentan retos
Con una fuerte presencia manufacturera y del sector energético, esta fuerza laboral tiene preguntas de planificación que se ven distintas a las de una clientela del área metropolitana puramente de oficina.

Familias y profesionales
Ayudamos a profesionales y a familias a planificar su retiro, proteger sus activos y prepararse para metas financieras importantes, incluyendo a muchos empleados del sector industrial y manufacturero de la zona.

Empleados federales y del gobierno
Los empleados federales y del gobierno de la zona se benefician de una planificación que coordina FERS, TSP y los beneficios de retiro con las reglas contributivas de Puerto Rico en una sola estrategia.

Dueños de negocios y trabajadores por cuenta propia
Los dueños de pequeños negocios de la zona, incluyendo a quienes sirven al sector industrial local, necesitan que el retiro, las contribuciones y el seguro comercial estén coordinados, y no se manejen por separado.
Conoce a tu asesor
Orientación con credenciales para carreras en la industria
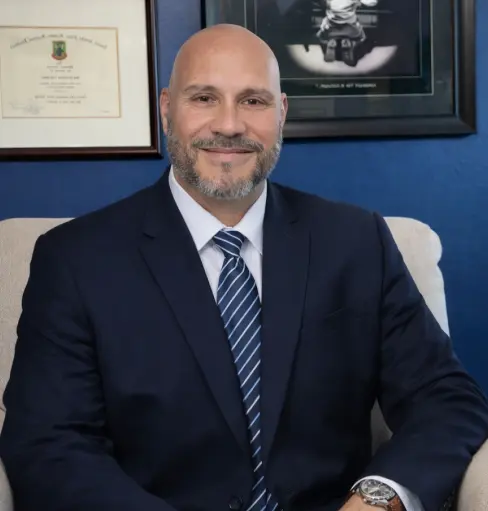
Juan L. Aquino
MBA, CPFC®, FRC℠ — Especialista en Planificación Financiera y Contributiva
Juan puede ayudar a los trabajadores de manufactura y energía de Guayama, y a los dueños de negocios que les sirven, por teléfono o por video, con visitas cara a cara a nuestra oficina de San Juan si lo prefieren. Mira los beneficios del patrono, la cubierta de incapacidad y comercial, y las contribuciones de Puerto Rico en conjunto, y explica cada recomendación con claridad, sin presión ni garantías de rendimiento.
Preguntas frecuentes

