


Servicios en San Juan – Consultas en persona y virtuales disponibles
Planificación para residentes de San Juan, diseñada en torno a tus metas
Ya sea que trabajes en el centro, en el distrito financiero de Hato Rey o en cualquier parte de la capital, creamos estrategias de retiro, contributivas y de seguros en torno a tus metas, de la mano de un asesor experto que conoce tanto las reglas de Puerto Rico como las federales, aquí mismo en San Juan.
Nuestros servicios principales
¿Cómo podemos ayudar a los clientes de San Juan?
A quién servimos
Muchos trabajadores por cuenta propia y empleados federales de San Juan enfrentan retos
En toda la capital, trabajamos con personas que trabajan por cuenta propia, empleados federales y dueños de pequeños negocios que quieren un camino más claro entre las reglas contributivas de Puerto Rico, las opciones de retiro y las decisiones de seguros.

Familias y profesionales
Ayudamos a profesionales y a familias a planificar su retiro, proteger sus activos y prepararse para metas financieras importantes, incluyendo a muchos empleados federales actuales y retirados de la zona.

Empleados federales y del gobierno
Los participantes de FERS y TSP de la región se benefician de una planificación que trata los beneficios de retiro federales y las reglas contributivas de Puerto Rico como decisiones conectadas, y no separadas.

Dueños de negocios y trabajadores por cuenta propia
Los dueños de pequeños negocios de la zona necesitan estrategias de retiro, contributivas y de seguros coordinadas entre sí; ayudamos a construir esa estructura desde cero.
Conoce a tu asesor
Orientación con credenciales para carreras industriales
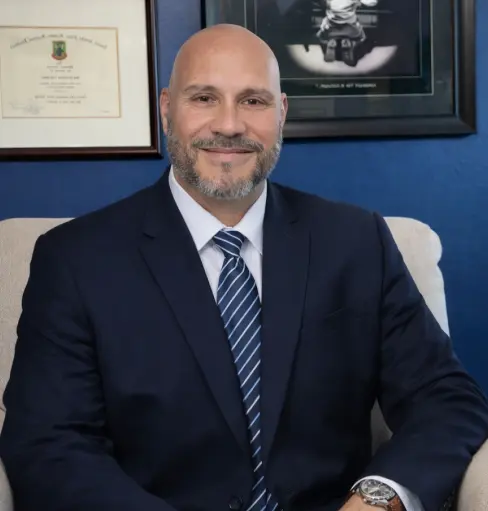
Juan L. Aquino
MBA, CPFC®, FRC℠ — Especialista en Planificación Financiera y Contributiva
Con base aquí mismo en San Juan, Juan se reúne con sus clientes en persona, en nuestra oficina de Federico Costas, o por teléfono y video. Diseña estrategias de retiro, contributivas y de protección que combinan un profundo conocimiento de Puerto Rico con un claro entendimiento de los sistemas de beneficios federales. Cada recomendación se explica en un lenguaje claro y sencillo, sin presión y sin promesas de rendimientos garantizados: solo un plan claro, construido en torno a tus metas.
Preguntas frecuentes

