


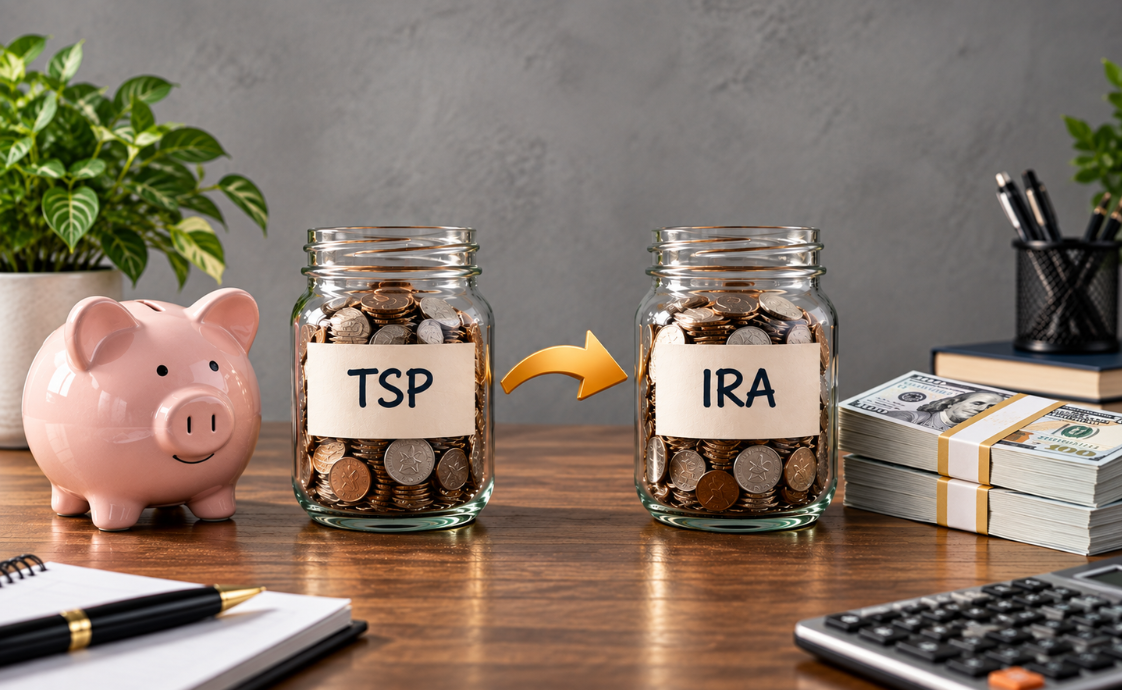
Los jubilados federales que se mudan a Puerto Rico, o que ya viven en la isla y se acercan a una decisión sobre su TSP, frecuentemente llegan a esta pregunta ya preparados para malas noticias. Han escuchado las historias de terror: un colega que transfirió un plan de retiro cualificado de Puerto Rico a un IRA del continente y vio desaparecer el 20% en retención, o el rumor de que el código contributivo separado de Puerto Rico convierte cualquier transferencia de retiro entre jurisdicciones en un campo minado. La buena noticia para un Thrift Savings Plan específicamente es que la mayoría de ese temor realmente no aplica aquí, y entender exactamente por qué requiere conocer un hecho estructural sobre el TSP que la mayoría de la gente nunca aprende hasta que está frente al papeleo de la transferencia.
El Hecho Que Lo Cambia Todo: El TSP No Es un Plan de Puerto Rico
Puerto Rico mantiene su propio código contributivo, completamente separado del Código de Rentas Internas federal, y ese código separado gobierna su propia categoría de planes de retiro cualificados. Un plan de un patrono privado patrocinado por una empresa basada en Puerto Rico a menudo está cualificado solo bajo el código contributivo de Puerto Rico, o en algunos casos «doblemente cualificado» bajo ambos sistemas simultáneamente, según esta explicación de 2026 sobre transferencias entre planes de retiro de Puerto Rico y Estados Unidos. El Thrift Savings Plan no es ninguna de esas cosas. Es un plan del gobierno federal, administrado por la Junta Federal de Inversión de Retiro Thrift y gobernado por la Ley del Sistema de Retiro de Empleados Federales en vez de por la ley ordinaria de planes de retiro del sector privado, según esta guía de 2026 de reglas de transferencia directa para el TSP. El lugar de trabajo de un participante del TSP, incluyendo uno ubicado en Puerto Rico, no cambia cuál código contributivo gobierna el plan mismo.
Por Qué Esta Distinción Importa Tanto Para la Pregunta de Transferencia
Este solo hecho estructural resuelve la mayor parte de la confusión que rodea este tema:
- Debido a que el TSP nunca estuvo cualificado bajo Puerto Rico en primer lugar, transferirlo a un IRA del continente no activa el desajuste entre jurisdicciones que crea problemas para los planes de patronos cualificados en Puerto Rico
- El escenario complicado que mucha gente teme, una distribución de un fideicomiso cualificado de Puerto Rico transferida a un plan que no se reconoce como elegible bajo el propio código contributivo de Puerto Rico, simplemente no describe una transferencia del TSP
- Esto significa que el TSP sigue las mismas reglas federales de transferencia para un residente de Puerto Rico que seguiría para un residente de cualquiera de los cincuenta estados
Read Also: Inversión Gradual vs Suma Global para Inversores en Puerto Rico
Cómo Funciona Realmente una Transferencia Estándar del TSP a un IRA
Entender la mecánica de una transferencia ejecutada apropiadamente elimina la mayor parte de la ansiedad alrededor de esta decisión, ya que el proceso mismo es genuinamente sencillo una vez se escoge el método correcto.
Transferencia Directa Frente a Transferencia Indirecta
La decisión más importante en todo este proceso es escoger entre una transferencia directa e indirecta, y la diferencia conlleva consecuencias financieras reales.
Una transferencia directa, a veces llamada transferencia de fiduciario a fiduciario, mueve los fondos directamente del TSP al custodio del IRA receptor sin nunca pasar por las manos del participante. Debido a que los fondos nunca tocan al titular de la cuenta directamente, el plan no tiene obligación legal de retener nada, según esta guía de transferencia del TSP de 2026. Una transferencia indirecta, en cambio, envía los fondos primero al participante, quien luego tiene 60 días para depositarlos en una nueva cuenta, y este método activa un requisito de retención federal obligatoria del 20% bajo la Sección 3405(c) del Código de Rentas Internas que el participante debe reponer de su propio bolsillo para transferir el balance original completo y evitar que el faltante se trate como una distribución tributable.
Igualando Correctamente los Tipos Contributivos
Una transferencia solo permanece libre de impuestos cuando la cuenta de origen y destino comparten el mismo carácter contributivo:
- Los fondos del TSP Tradicional deben transferirse a un IRA Tradicional para preservar el estatus de impuestos diferidos sin activar contribuciones del año en curso
- Los fondos del TSP Roth deben transferirse a un IRA Roth para preservar el tratamiento libre de impuestos que esas aportaciones ya ganaron
- Mezclar los dos, transferir fondos del TSP Tradicional a un IRA Roth, es posible pero se trata como una conversión Roth, creando un evento tributable en el año de la transferencia en vez de una transferencia libre de impuestos
Qué Sucede Realmente Una Vez Que los Fondos Llegan al IRA de un Residente de Puerto Rico
Aquí es donde la conversación cambia de la mecánica de la transferencia misma a la pregunta de qué pasa después, y es una distinción que vale la pena entender claramente antes de escoger a cuál IRA transferir.
Un IRA del Continente Frente a un IRA Cualificado de Puerto Rico
Una vez los fondos del TSP llegan a un IRA, las dos opciones disponibles se comportan de manera diferente hacia adelante. Transferir a un IRA estándar del continente mantiene los fondos completamente bajo las reglas federales de IRA, lo cual significa que las futuras aportaciones, distribuciones, y distribuciones mínimas requeridas siguen el mismo marco que aplica a cualquier titular de IRA en los cincuenta estados. Transferir a un IRA cualificado de Puerto Rico en cambio coloca los fondos bajo el propio sistema separado de IRA de Puerto Rico, uno que existe completamente aparte del sistema de IRA de Estados Unidos y no puede simplemente intercambiar fondos con él más adelante, según este resumen de 2026 de las reglas de fideicomisos cualificados de Puerto Rico. Escoger entre estos dos no es una decisión para tomar casualmente, ya que mover dinero entre un IRA de Estados Unidos y un IRA de Puerto Rico más tarde no cualifica para tratamiento con impuestos diferidos en ninguna dirección.
Por Qué la Tributación Subyacente del TSP Realmente No Cambia
Sin importar cuál tipo de IRA reciba la transferencia, un hecho separado e igualmente importante permanece cierto: los fondos del TSP son ingreso de fuente federal, originados del gobierno de Estados Unidos en vez de Puerto Rico, lo cual significa que las distribuciones eventuales permanecen sujetas a impuesto federal sobre el ingreso sin importar la residencia de buena fe del jubilado en Puerto Rico. Este detalle confunde a muchos jubilados federales que asumen que una vez el dinero se mueve a cualquier cuenta en Puerto Rico, automáticamente gana la protección contributiva que protege la mayoría del resto del ingreso de fuente de Puerto Rico bajo la Sección 933. No la gana, porque la fuente federal del dinero no cambia simplemente porque ahora está en una cuenta administrada físicamente en la isla.
Reglas de Edad y Servicio Que Afectan la Decisión de Transferencia
Más allá de la mecánica de la transferencia misma, el momento de una transferencia del TSP interactúa con un conjunto de reglas basadas en edad que vale la pena entender antes de iniciar cualquier cosa.
La Ventaja de la Edad 55 Única del TSP
Los empleados civiles de FERS que se separan del servicio federal durante o después del año calendario en que cumplen 55 años pueden acceder a los fondos del TSP sin la penalidad estándar de retiro temprano del 10% que de otro modo aplicaría, cuatro años y medio completos antes del umbral de 59½ años que gobierna los IRA y la mayoría de los otros planes cualificados, según esta guía de transferencia del TSP de 2026. Transferir esos mismos fondos a un IRA antes de los 59½ años elimina esta ventaja por completo, ya que el IRA revierte al umbral estándar de 59½ años sin importar cuándo se hicieron las aportaciones originales al TSP o cuándo terminó el servicio federal.
Sopesando Esta Ventaja Contra las Razones Para Transferir de Todos Modos
Un puñado de consideraciones ayudan a determinar si preservar el acceso al TSP vale la pena priorizar sobre una transferencia inmediata:
- Un jubilado temprano entre 55 y 59½ años que anticipa necesitar acceso sin penalidad a fondos de retiro debe pensarlo cuidadosamente antes de transferir todo fuera del TSP inmediatamente tras la separación
- El Fondo G del TSP, que ofrece protección de principal a través de valores gubernamentales a más largo plazo, no tiene un equivalente directo disponible dentro de un IRA comercial, haciendo que valga la pena considerar dejar una porción de fondos en el TSP incluso después de decidir transferir el resto
- La tasa de gastos del TSP, históricamente rondando el 0.055%, se ubica significativamente por debajo del rango de 0.5% a 1% típico de muchas opciones de fondos de IRA y 401(k) comerciales, una diferencia de costo que se acumula significativamente a lo largo de un retiro de varias décadas
Errores Comunes Que Cometen los Jubilados Federales Basados en Puerto Rico con Esta Transferencia
Incluso con la relativa sencillez del TSP comparado con un plan de patrono cualificado en Puerto Rico, un puñado de errores evitables aparecen repetidamente entre jubilados federales que navegan esta decisión por primera vez.
Errores Que Vale la Pena Evitar Antes de Iniciar la Transferencia
Una lista corta de errores explica la mayor parte del daño financiero real que ocurre durante este tipo específico de transferencia:
- Escoger una transferencia indirecta por falta de familiaridad con el proceso de transferencia directa, y luego no reponer la retención obligatoria del 20% de su propio bolsillo dentro de la ventana de 60 días, resultando en que esa porción se trate como una distribución tributable y penalizada
- Transferir los balances del TSP Tradicional y Roth a un solo IRA sin separarlos apropiadamente, creando un desorden de reporte contributivo que un asesor de planificación contributiva en Puerto Rico luego tiene que desenredar después del hecho en vez de prevenirlo de antemano
- Asumir que una vez los fondos del TSP llegan a cualquier IRA administrado en Puerto Rico, los fondos automáticamente cualifican para el tratamiento contributivo más favorable de Puerto Rico, cuando en realidad la fuente federal de las aportaciones originales del TSP continúa gobernando la tributación sin importar dónde esté físicamente ubicada la cuenta receptora
Paso a Paso: Cómo Se Ve Realmente el Proceso de Transferencia
Más allá de entender las reglas en abstracto, repasar la secuencia práctica de pasos elimina la mayor parte de la incertidumbre restante alrededor de iniciar una transferencia del TSP desde Puerto Rico.
La Secuencia Práctica de Principio a Fin
Una transferencia directa ejecutada apropiadamente generalmente sigue una ruta predecible, aunque el tiempo puede variar dependiendo de la institución receptora:
- Abrir primero el IRA receptor, antes de iniciar cualquier cosa con el TSP, ya que el TSP necesitará la información de la cuenta receptora para procesar correctamente una transferencia directa
- Someter el formulario oficial de solicitud de retiro del TSP, seleccionando específicamente la opción de transferencia directa en vez de un cheque pagadero al participante
- Confirmar con el custodio del IRA receptor que los fondos llegaron codificados correctamente como una aportación de transferencia, no una aportación anual regular, ya que una transferencia mal codificada como una aportación estándar puede activar un problema de aportación en exceso sujeto a un impuesto especial anual del 6% hasta que se corrija
- Retener el Formulario 1099-R que el TSP emite para la transacción, ya que este documento, incluso cuando refleja cero ingreso tributable para una transferencia directa ejecutada apropiadamente, todavía necesita reportarse en la planilla federal de ese año
Cuánto Tiempo Típicamente Toma el Proceso
A los jubilados federales a menudo les sorprende que una transferencia no sea instantánea, y construir expectativas realistas en el proceso de planificación evita frustración innecesaria. Las transferencias directas del TSP típicamente toman varias semanas desde la solicitud inicial hasta que los fondos realmente aparecen en el IRA receptor, y los retrasos son más comunes cuando el papeleo está incompleto o cuando la institución receptora y el TSP necesitan intercambiar verificación adicional antes de liberar los fondos. Iniciar el proceso mucho antes de cualquier fecha límite específica, como una compra grande planificada o una fecha de distribución mínima requerida, previene que un retraso administrativo rutinario se convierta en un problema financiero genuino.
Transferencias Parciales: Una Opción Que Muchos Jubilados Pasan Por Alto Por Completo
Nada en las reglas federales de transferencia requiere una decisión de todo o nada, y tratar la elección como binaria, ya sea dejar todo en el TSP o transferir cada dólar fuera, pasa por alto un camino intermedio que a menudo sirve mejor las necesidades reales de un jubilado que cualquiera de los dos extremos.
Por Qué una Transferencia Parcial a Veces Tiene Más Sentido
Un jubilado puede transferir una porción de su balance del TSP mientras deja el resto en su lugar, y este enfoque conlleva ventajas genuinas para un conjunto específico de situaciones:
- Preservar el acceso a la protección de principal única del Fondo G para una porción de la cartera mientras se gana mayor flexibilidad de inversión para el resto a través de un IRA
- Mantener la ventaja de retiro sin penalidad a los 55 años sobre una porción de fondos específicamente destinados a necesidades de gasto a corto plazo, mientras se transfiere el resto, destinado a crecimiento a más largo plazo, a un IRA
- Simplificar la decisión cuando permanece la incertidumbre sobre los planes de residencia a largo plazo en Puerto Rico, ya que una transferencia parcial mantiene las opciones abiertas en vez de comprometer todo el balance a un solo camino inmediatamente tras la separación
Read Also: ¿Cómo y Cuándo Solicitar para Incapacidad del Seguro Social?
Las Designaciones de Beneficiario Merecen una Mirada Fresca Durante Cualquier Transferencia
Un detalle que se pasa por alto con demasiada frecuencia durante una transferencia del TSP es que las designaciones de beneficiario no se transfieren automáticamente del TSP a un IRA recién abierto, y esta brecha tiene consecuencias reales si nunca se aborda.
Por Qué Este Paso Importa Tanto Como la Transferencia Misma
El TSP mantiene su propia designación de beneficiario, separada y distinta de cualquier designación de beneficiario que exista, o que todavía no exista, en un IRA recién abierto. Transferir fondos a un IRA sin confirmar por separado la designación de beneficiario de la nueva cuenta puede significar que, en caso del fallecimiento del titular de la cuenta, los fondos pasen según una regla predeterminada de sucesión intestada estatal o territorial en vez de los deseos reales del titular de la cuenta, un error completamente evitable con unos minutos adicionales de papeleo al momento de abrir la nueva cuenta.
Coordinando Esta Decisión con el Resto de un Plan de Retiro
Una decisión de transferencia del TSP rara vez se sostiene sola, y evaluarla de forma aislada del resto del panorama financiero más amplio de un jubilado federal tiende a producir un resultado menos eficiente del que produciría una revisión coordinada.
Lo Que Debería Cubrir Realmente una Revisión Coordinada
Un análisis financiero integral en Puerto Rico construido alrededor de esta decisión específica típicamente repasa varias preguntas interconectadas en vez de tratar la transferencia como una elección única y aislada:
- Si transferir a un ira tradicional en Puerto Rico o a un IRA Tradicional del continente sirve mejor la estrategia de inversión general del jubilado y la futura planificación de distribución mínima requerida
- Cómo interactúa el momento de la transferencia con la estrategia más amplia de reclamo del Seguro Social del jubilado y cualquier ingreso de pensión FERS ya recibido
- Si mantener una porción de fondos dentro del TSP, específicamente para preservar el acceso al Fondo G o la ventaja de retiro a los 55 años, tiene más sentido que una transferencia completa ejecutada de una sola vez
Una Nota Práctica Final Sobre el Momento de la Decisión
Los jubilados federales a veces sienten presión de tomar esta decisión inmediatamente tras la separación, cuando en realidad el TSP permite que los fondos permanezcan en su lugar por un período razonable mientras se toma una decisión considerada, en vez de forzar una elección inmediata en el momento en que termina el servicio federal. Tomarse el tiempo para confirmar cuál tipo de IRA se ajusta al plan más amplio, y para ejecutar la transferencia correctamente como una transferencia directa, vale más que apresurar una decisión simplemente para marcar una casilla en una lista de tareas durante un período de transición ya ocupado.
Tomando una Decisión Que Refleje las Reglas Reales, No los Rumores
El temor que rodea las transferencias de cuentas de retiro de Puerto Rico está genuinamente justificado cuando se trata de planes de patronos cualificados en Puerto Rico, donde el desajuste entre jurisdicciones de los dos códigos contributivos crea problemas reales y bien documentados. El Thrift Savings Plan simplemente no está en esa categoría, y entender esa distinción desde el principio convierte una decisión intimidante en una considerablemente más manejable. Lo que todavía merece atención cuidadosa es escoger el tipo correcto de IRA, ejecutar la transferencia como una transferencia directa, y entender que el tratamiento contributivo federal de las aportaciones subyacentes del TSP sigue al dinero a donde sea que vaya después.
Disclaimer: Este artículo tiene propósitos educativos únicamente y no constituye asesoramiento financiero, contributivo o legal individualizado. Consulte a un profesional licenciado sobre su situación particular.


Leave A Comment