


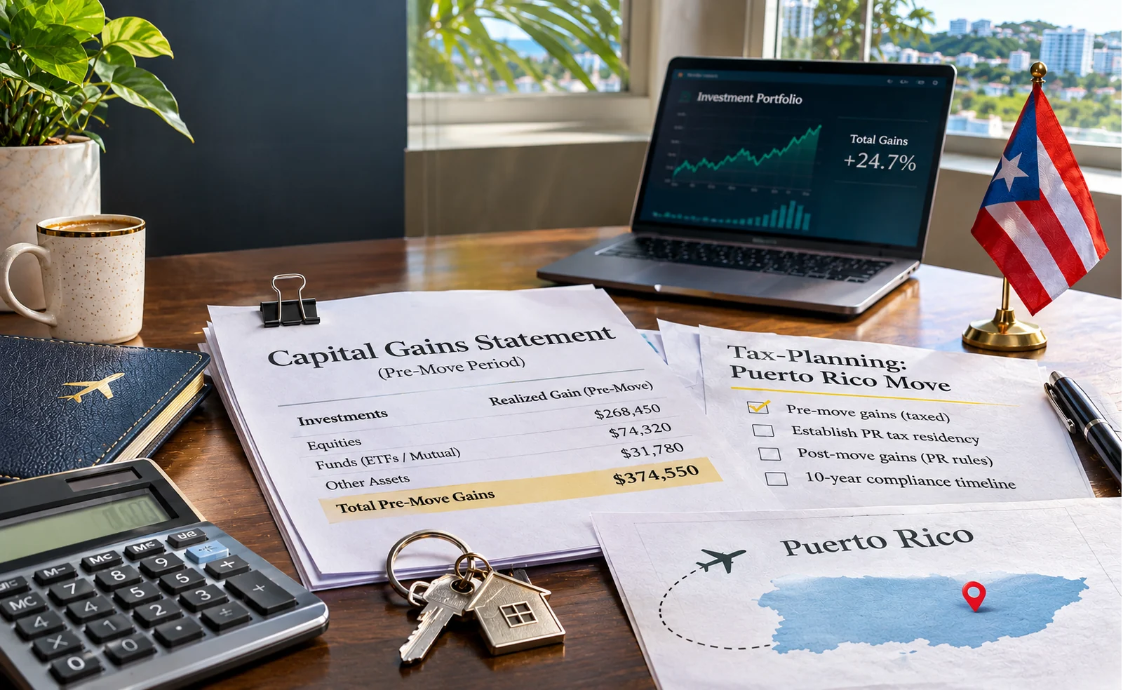
Imagine a un dueño de negocio que pasa dos años planificando su mudanza a Puerto Rico. La cartera es grande, una posición en acciones se triplicó y un amigo le aseguró que todo se vende libre de contribuciones al ser residente. A los dieciocho meses de llegar, vende, y la factura contributiva resulta mucho mayor de lo esperado. La sorpresa no fue una puerta que se cerró. Fue una regla que siempre estuvo ahí y que casi nadie explica: las ganancias acumuladas antes de la mudanza no se tratan igual que las acumuladas después.
Esa regla tiene un reloj. A nivel federal, el reloj corre 10 años. En Puerto Rico, la Ley 38-2026 ata una tasa reducida de 5% a esa misma marca de diez años. Ambas importan si usted piensa vender un negocio, una posición en acciones, criptomonedas o una propiedad de alquiler después de mudarse, y ambas dependen de récords que solo se pueden preparar en el momento de la mudanza.
Esta guía explica la idea en lenguaje sencillo: cómo la fecha de la mudanza divide sus ganancias, qué hace la regla de 10 años en cada sistema contributivo, cómo se ve un ejemplo realista, qué cambió en 2026 para los nuevos solicitantes y qué errores cuestan más. Es material educativo, no asesoría contributiva ni legal, y todas las cifras de los ejemplos son hipotéticas.
Por Qué la Fecha de la Mudanza Divide Sus Ganancias en Dos
Gran parte de la confusión sobre Puerto Rico y las ganancias de capital viene de tratar la ganancia como un solo número. En la práctica, la ganancia sobre un activo que usted ya tenía al mudarse tiene dos partes, y el sistema contributivo mira cada una por separado.
La Idea Básica: Antes y Después de la Residencia
Piense en un activo como una línea de tiempo. Desde el día que lo compró hasta el día que se convirtió en residente de buena fe de Puerto Rico, cualquier aumento de valor es apreciación previa a la mudanza. Desde ese día hasta que vende, el aumento es apreciación posterior. El incentivo para inversionistas de la Ley 60 apunta a la segunda parte: las ganancias que se acumulan después de establecer la residencia.
La primera parte es la que sorprende. La apreciación que ocurrió mientras usted vivía en Estados Unidos ganó su conexión con ese país cuando ocurrió, y las reglas sobre el origen del ingreso lo reflejan. Un decreto puede definir cómo le tributa Puerto Rico, pero no cambia de dónde proviene el ingreso para fines federales.
Por Qué Importa la Valoración el Día de la Mudanza
Como la ganancia se divide en la fecha de la mudanza, el valor del activo ese día es el número más importante de todo el cálculo. Si usted puede probarlo, puede demostrar cuánta de la ganancia final es posterior a la mudanza. Si no puede, deja esa división para una conversación con una autoridad contributiva años después.
Trate la fecha de la mudanza como una fecha límite para reunir documentación. Una lista corta ayuda:
- Estados de cuenta de corretaje que muestren la cantidad de acciones y sus precios cerca de la fecha de residencia.
- Una tasación escrita para un negocio privado, una propiedad o una obra de arte, fechada cerca de la mudanza.
- Récords del precio y la fecha originales de compra.
- Prueba de la fecha en que se hizo residente de buena fe, como su contrato de alquiler o escritura, sus récords de presencia y su primera planilla en Puerto Rico.
Read Also: $11,000 o $15,000: Exclusión de Pensión en Puerto Rico Explicada
El Reloj de 10 Años, Explicado
La frase «regla de 10 años» se usa de forma suelta, y eso causa errores. Hay dos ideas de diez años distintas, una federal y otra en la ley de incentivos de Puerto Rico, y funcionan de manera diferente.
El Lado Federal: La Regla de Retroceso de la Sección 937
A nivel federal, la pregunta es si la ganancia se trata como ingreso de fuentes de Puerto Rico, que los residentes de buena fe pueden excluir bajo la Sección 933, o como ingreso de fuentes de Estados Unidos, que sigue tributando. Los reglamentos del Tesoro bajo la Sección 937 contienen una regla de retroceso de diez años: la ganancia sobre propiedad que usted tenía antes de hacerse residente generalmente no se trata como de fuentes de Puerto Rico si la vende dentro de los 10 años de la mudanza, en la medida en que refleje apreciación previa.
Un resumen de marzo de 2026 sobre la Ley 38-2026 de Riefkohl Law describe esa misma regla federal y añade un punto práctico: es posible dividir la ganancia entre la parte previa y la posterior usando el método del período de tenencia en la posesión. En palabras sencillas, los reglamentos ofrecen más de una forma de dividir una ganancia, y el método que escoja puede cambiar el resultado. Esa decisión merece la atención de un preparador antes de vender, no después.
El Lado de Puerto Rico: 5% Después de 10 Años
La regla de Puerto Rico es aparte. Bajo la Ley 38-2026, según describe un resumen de marzo de 2026 de DLA Piper, las ganancias de capital reconocidas diez o más años después de hacerse residente de Puerto Rico tributan al 5% sobre la porción acumulada antes de la residencia. Para los titulares de decreto que solicitaron antes del 31 de diciembre de 2026, ese tratamiento llega hasta 2035. Para los solicitantes posteriores, el programa llega hasta 2055.
Note lo que esto dice y lo que no dice. Fija una tasa reducida de Puerto Rico para quienes mantienen sus activos con paciencia. No dice que las ganancias previas estén exentas, y no cambia el análisis federal, que tiene su propia prueba de diez años.
Qué Pasa Si Vende Antes
Si vende dentro de los primeros diez años, no obtiene el tratamiento de 5% sobre la parte previa a la mudanza, y la regla federal de retroceso generalmente trata esa parte como de fuentes de Estados Unidos. La parte posterior a la mudanza todavía puede cualificar para el beneficio del decreto. El resultado es que las ventas tempranas tienden a producir la contribución más alta justamente sobre la porción que muchos daban por segura.
Eso no hace que una venta temprana sea un error. A veces se vende un negocio, se compra la parte de un socio o la familia necesita liquidez, y el momento no es suyo. Significa que la venta debe modelarse con tiempo para que el número no sea una sorpresa.
Un Ejemplo con Números
Los ejemplos facilitan ver la división. El siguiente es hipotético, simplificado y solo ilustrativo. Ignora contribuciones estatales, la contribución sobre ingreso de inversión neto, honorarios y todo lo específico de su decreto.
La Posición en Acciones de María
María compró acciones por $100,000 hace varios años. El día que se hace residente de Puerto Rico, la posición vale $400,000, lo cual documenta con estados de cuenta y una valoración fechada. Más adelante vende por $700,000. La ganancia total es de $600,000 y se divide claramente: $300,000 se acumularon antes de la mudanza y $300,000 después.
Los $300,000 de crecimiento posterior son la parte que un decreto busca atender. Los $300,000 de crecimiento previo son la parte que atienden las reglas de diez años.
Tres Fechas Posibles de Venta
Considere qué cambia si María vende en distintos momentos. Los números muestran la forma del problema, no un cálculo contributivo en el que usted pueda confiar.
- Venta en el año tres. Los $300,000 previos generalmente se tratan como de fuentes de Estados Unidos y podrían enfrentar contribución federal sobre ganancias de capital a tasas de hasta 20%, o sea, hasta $60,000 antes de otras contribuciones. Los $300,000 posteriores podrían cualificar para la exención del decreto.
- Venta en el año once. La tasa reducida de Puerto Rico sobre la porción previa sería 5%, o $15,000. El resultado federal necesita confirmación de un preparador, porque depende del origen del ingreso y de cómo se divida la ganancia.
- Ninguna venta. María no paga nada sobre la ganancia mientras mantiene el activo. Un inversionista que conserva y tiene otros ingresos para vivir tiene la mayor flexibilidad, y la paciencia es la herramienta de planificación que no cuesta nada.
La lección no es que una fecha sea la correcta. Es que un mismo activo puede producir resultados muy distintos según cuándo se venda, y solo puede compararlos si hizo el trabajo de documentación el día de la mudanza.
Lo Que el Ejemplo No Incluye
Las situaciones reales añaden capas que el ejemplo omite. La venta de un negocio puede incluir plusvalía, un pago por no competir y pagos a plazos, cada uno con su propio origen. Las criptomonedas y las acciones de compañías privadas pueden ser difíciles de valorar en una fecha dada. Una propiedad de alquiler puede traer recaptura de depreciación. Los dividendos y los intereses siguen sus propias reglas del decreto, y los bienes separados de un cónyuge pueden cambiar el cuadro.
Por eso, use el ejemplo para aprender el vocabulario, no como un pronóstico. Sus propios números deben ser calculados por un profesional que tenga sus récords enfrente.
Qué Cambió en 2026 para los Nuevos Residentes
El momento es especialmente importante este año, porque cambiaron las reglas para nuevos solicitantes y hay una fecha límite cerca. Si todavía está decidiendo, lea esta sección dos veces.
La Fecha Límite del 31 de Diciembre de 2026
La Ley 38-2026 mantiene la tasa de 0% sobre dividendos, intereses y ganancias de capital posteriores a la residencia para los inversionistas residentes individuales cuyas solicitudes se radiquen antes del 31 de diciembre de 2026. Las solicitudes posteriores enfrentan una tasa de 4% sobre las mismas categorías, hasta 2055. Los titulares de decreto existentes generalmente quedan protegidos y pueden optar por adoptar los nuevos términos. JLA también cubrió el cambio en su artículo sobre la fecha límite de la Ley 38-2026.
Una fecha límite no es una razón para mudarse. La residencia es un cambio de vida con consecuencias contributivas reales, y un decreto no sustituye cumplir las pruebas de residencia. Si usted todavía no había decidido mudarse por razones más allá de las contribuciones, una fecha límite no debe decidir por usted.
Nuevas Condiciones para Solicitantes Después de 2026
Para solicitudes radicadas después del 31 de diciembre de 2026, la ley añade una mirada hacia atrás de seis años: los solicitantes no pueden haber sido residentes de Puerto Rico durante los seis años anteriores a la mudanza. Los solicitantes también generalmente deben tener título de una residencia principal y cumplir con las obligaciones anuales del programa, incluida una donación caritativa de $10,000 y un cargo por el informe de cumplimiento.
La ley también deja espacio para detalles de implementación, y los primeros comentarios indicaron que algunas aprobaciones todavía se estaban finalizando. Confirme las reglas vigentes con el DDEC y con su abogado antes de radicar.
Quiénes Deben Ir Más Despacio Antes de Radicar
Algunos grupos se benefician de un cuidado adicional antes de solicitar. Quienes tienen una venta grande pendiente deben modelarla primero, porque radicar una solicitud de decreto no cambia lo que ya poseen. Quienes tienen un negocio operando en Estados Unidos deben confirmar cuánto de su tiempo y su ingreso realmente se mudará. Las familias con hijos en la escuela, padres mayores o una casa que piensan conservar deben evaluar cómo esos lazos encajan con las pruebas de residencia.
Nada de esto es un argumento contra mudarse. Es un argumento para decidir con el cuadro completo, de modo que el beneficio contributivo apoye un plan que usted escogería de todos modos.
Errores que Más Les Cuestan a los Nuevos Residentes
Los errores más costosos no son exóticos. Son pequeños vacíos en los récords o en los supuestos que se convierten en grandes diferencias cuando se cierra una venta.
Errores Comunes
Repase esta lista antes de firmar un acuerdo de venta.
- Omitir la valoración del día de la mudanza e intentar reconstruirla años después.
- Vender en los primeros años sin modelar la porción previa a la mudanza.
- Suponer que un decreto cambia por sí solo el tratamiento federal.
- Mover activos a una entidad poco antes de una venta y esperar un punto de partida nuevo.
- Dejar la residencia poco clara, con una casa en Estados Unidos, estadías prolongadas o lazos familiares que apuntan a otro lugar.
- Olvidar que el estado que dejó puede tener sus propias reglas sobre las ganancias de sus residentes.
El IRS Presta Atención
Las autoridades federales han señalado que miran de cerca los reclamos sobre el origen del ingreso, sobre todo en ventas grandes de criptomonedas, acciones e intereses en negocios poco después de una mudanza. Una guía informal del IRS en 2024 trató los intentos de presentar ganancias de fuentes de Estados Unidos como de fuentes de Puerto Rico a través de entidades.
Esto no es motivo de alarma, pero sí de llevar récords limpios. Los documentos preparados en su momento pesan mucho más que las explicaciones creadas después.
Read Also: Ley 60, Capítulo 2: La Tasa de 4% para Médicos en Puerto Rico
Cómo Planificar Antes de Mudarse
Planificar una mudanza con grandes ganancias no realizadas es un problema de coordinación, porque las contribuciones, las inversiones y su plan de vida dependen de las mismas fechas. Un buen proceso es sencillo y secuencial.
Preguntas Antes de Vender
Llévelas a sus asesores. Un buen trabajo de planificación de contribuciones sobre ingresos en Puerto Rico comienza preguntando qué posee, cuándo lo compró y cuánto valía el día de la mudanza. Un asesor de inversiones financieras en Puerto Rico puede entonces ayudarle a decidir si vender es la mejor decisión de inversión, porque la contribución es solo un factor.
Pregunte también cómo se tiene cada activo. Acciones a su nombre, una participación en una sociedad y acciones de una compañía de capital cerrado pueden plantear preguntas distintas sobre el origen del ingreso, y sus asesores deben atender cada una por separado.
Cómo Armar la Línea de Tiempo
Un proceso de planificación financiera en Puerto Rico que trabaja hacia atrás desde sus metas suele verse así:
- Haga una lista de cada activo apreciado, su costo, su fecha de compra y su valor estimado.
- Decida cuáles piensa conservar, cuáles quizás deba vender y cuáles podría donar o reestructurar.
- Marque la fecha en que espera ser residente de buena fe y cuente diez años hacia adelante.
- Prepare un plan de efectivo para no verse forzado a vender temprano para cubrir gastos de vida.
- Revise el plan cada año, a medida que cambian las leyes, los valores y su vida.
Un análisis financiero integral en Puerto Rico reúne estas piezas en una sola página: sus activos, sus necesidades de efectivo, su línea de tiempo y el resultado contributivo de cada fecha de venta. Esa página es lo que le permite vender a propósito y no por accidente.
Mantenga el plan flexible. Los valores se mueven, las leyes se enmiendan y las circunstancias personales cambian, así que la mejor línea de tiempo es la que usted revisa al menos una vez al año con sus asesores, no la que se fija una vez y se olvida.
Por último, proteja lo que construye. Considere la planificación de protección de activos en Puerto Rico con un abogado, sobre todo si la venta de un negocio le hará más visible ante acreedores o reclamantes.
Conclusión
La regla de 10 años en realidad son dos reglas. A nivel federal, la ganancia sobre propiedad que usted tenía antes de mudarse generalmente no se trata como de fuentes de Puerto Rico si vende dentro de los 10 años. Bajo la ley de incentivos de Puerto Rico, según enmendada por la Ley 38-2026, la porción previa de las ganancias reconocidas después de diez años puede tributar al 5%. Ninguna de las dos reglas hace desaparecer las ganancias previas, y ambas premian a quienes documentaron sus valores de partida.
Si está evaluando una mudanza, las preguntas útiles son prácticas. ¿Qué posee, cuánto valía el día que se hizo residente, cuánto tiempo puede conservarlo y qué pasa en cada año en que podría vender? Las respuestas moldean no solo las contribuciones, sino también cuánto riesgo asume y cuándo.
Disclaimer: Este artículo es solo para fines educativos y no constituye asesoría individualizada contributiva, legal, de seguros, de inversiones ni financiera. Las leyes contributivas y los programas de incentivos cambian, los ejemplos son hipotéticos y ningún resultado contributivo está garantizado. Confirme su situación con el Departamento de Desarrollo Económico y Comercio (DDEC) y con sus propios profesionales de contribuciones y legales autorizados antes de actuar.


Leave A Comment